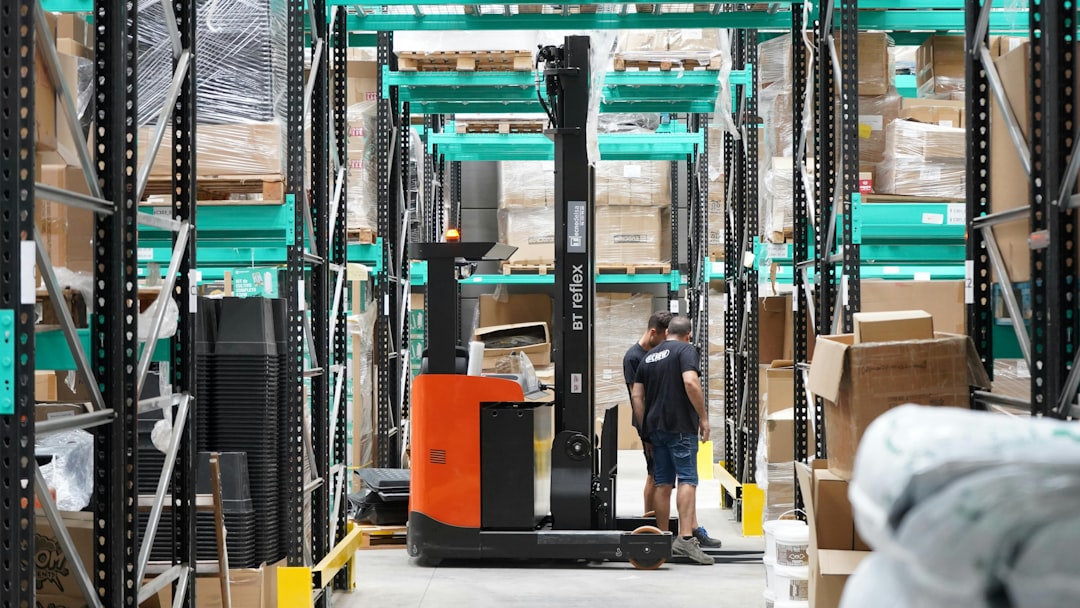
Quan una empresa estrangera obre una instal·lació logística al territori espanyol, una de les primeres qüestions fiscals que hem de resoldre és si un magatzem a Espanya genera establiment permanent.
La resposta pot canviar completament la tributació de la companyia a Espanya. No n'hi ha prou de saber que hi ha una nau o un centre logístic: hem d'analitzar quina activitat s'hi realitza realment, quines funcions desenvolupa el personal i, especialment, què estableix el conveni per evitar la doble imposició aplicable.
A MGI Àmbit som especialistes en fiscalitat internacional i establiments permanents a Espanya. Des de Barcelona assessorem empreses estrangeres que volen operar en territori espanyol i necessiten estructurar la seva presència logística evitant contingències fiscals derivades d'una qualificació incorrecta.
Resposta ràpida: per saber si un magatzem a Espanya genera establiment permanent cal analitzar la normativa espanyola i, sobretot, el conveni de doble imposició aplicable. Un magatzem dedicat a funcions veritablement preparatòries o auxiliars pot quedar fora del concepte de MP en determinats convenis. Tot i això, si el centre logístic forma una part essencial del negoci, desenvolupa funcions comercials rellevants o disposa de personal amb capacitat suficient per intervenir en la contractació, el risc d'establiment permanent augmenta considerablement.
Quan un magatzem a Espanya genera establiment permanent
La normativa interna espanyola utilitza un ampli concepte d'establiment permanent.
La teva empresa fa servir un magatzem a Espanya i no saps si estàs generant un establiment permanent? Els nostres experts en fiscalitat internacional analitzen el teu cas i et donen una resposta clara i sense cap compromís.
La Llei de l'impost sobre la renda de no residents considera que una empresa opera mitjançant establiment permanent quan disposa a Espanya, de manera continuada o habitual, d'instal·lacions o llocs de treball on desenvolupa tota o part de la seva activitat.
El magatzem apareix expressament a la normativa espanyola
La mateixa llei esmenta els magatzems entre els llocs que poden constituir establiment permanent.
Per tant, des de la perspectiva de la normativa interna hi ha un punt de partida especialment rellevant per a qualsevol empresa estrangera amb instal·lacions logístiques a Espanya.
El conveni de doble imposició pot canviar l'anàlisi
Abans de concloure que un magatzem a Espanya genera establiment permanent, hem de comprovar si hi ha un conveni de doble imposició entre Espanya i el país de residència de l'empresa.
Els convenis poden limitar la potestat tributària espanyola i establir excepcions específiques per a determinades activitats demmagatzematge, exposició, lliurament o funcions preparatòries i auxiliars.
A més, la redacció no és idèntica a tots els convenis.
Què significa que el magatzem tingui una activitat preparatòria o auxiliar
Aquesta és una de les qüestions més importants en fiscalitat internacional.
Molts convenis contemplen excepcions per a determinades instal·lacions utilitzades exclusivament per a activitats limitades.
Emmagatzematge sense funcions comercials rellevants
Un centre destinat exclusivament a custodiar mercaderia pot presentar un risc menor quan lactivitat té caràcter preparatori o auxiliar conforme al conveni aplicable.
La importància del magatzem dins del negoci
Ens hem de preguntar si l'activitat logística és simplement de suport o si és una part essencial del model empresarial.
En una empresa el negoci de la qual depèn directament de rebre, preparar i lliurar mercaderia ràpidament al client final, aquesta activitat pot tenir una importància molt més gran que en una companyia que utilitza Espanya únicament com a punt temporal de trànsit.
No podem aplicar una regla automàtica
No és correcte afirmar que emmagatzemar mercaderia mai no genera EP.
Tampoc no podem afirmar que qualsevol magatzem el genera.
Per determinar si un magatzem a Espanya genera establiment permanent cal analitzar el conveni concret i la funció econòmica real de la instal·lació.
Magatzems d´ecommerce i centres de fulfillment
Els models de comerç electrònic requereixen una atenció especial.
Un fulfillment center pot fer molt més que emmagatzemar productes.
Activitats que augmenten el risc d'establiment permanent
Hem de revisar si a Espanya es realitzen funcions com:
- Preparació i expedició de comandes.
- Gestió de devolucions.
- Personalització o reetiquetatge.
- Control de qualitat.
- Gestió directa de clients.
- Decisions sobre inventari.
- Funcions comercials.
Com més important sigui el magatzem per complir la proposta de valor del negoci, més difícil pot resultar defensar que estem únicament davant d'una activitat auxiliar.
El volum dactivitat no és lúnic criteri
Un magatzem petit pot desenvolupar funcions essencials i un de gran pot tenir un paper molt més limitat.
Per això a MGI Àmbit realitzem una anàlisi funcional de l'establiment permanent i no ens limitem a la mida física de la instal·lació.
Establiment permanent per personal o agent a Espanya
El risc fiscal no depèn únicament de limmoble.
També hem d'estudiar quines persones treballen a Espanya i quines funcions fan.
Personal amb funcions purament logístiques
Operaris dedicats únicament a recepció, emmagatzematge o expedició poden presentar un perfil diferent del de treballadors amb responsabilitats comercials.
Personal que negocia o intervé en contractes
Si tenim treballadors o representants que conclouen habitualment contractes, o si el conveni aplicable contempla a més a més situacions en què una persona exerceix el paper principal que condueix a la seva celebració, hem d'analitzar la possible existència d'un establiment permanent per agent.
Per això, per comprovar si un magatzem a Espanya genera establiment permanent, revisem tant l'espai físic com les funcions reals de les persones vinculades a l'operació espanyola.
BEPS i la clàusula antifragmentació
Les reformes internacionals impulsades per l' OCDE han endurit l'anàlisi d'estructures que divideixen artificialment diferents funcions empresarials.
No n'hi ha prou de separar activitats entre diverses empreses
En determinats convenis modificats per les mesures BEPS, pot operar una clàusula antifragmentació.
El seu objectiu és impedir que activitats complementàries que formen part d'una operació econòmica cohesionada s'analitzin aïlladament per defensar que cadascuna és només preparatòria o auxiliar.
Hem de comprovar el conveni concret
No tots els convenis espanyols tenen exactament la mateixa redacció ni han quedat modificats de la mateixa manera per l'instrument multilateral.
A MGI Àmbit comprovem el text del conveni aplicable i les possibles modificacions abans d'aconseguir una conclusió.
Fer servir un operador logístic 3PL evita l'establiment permanent?
Contractar un operador logístic independent pot reduir determinats riscos, però no permet afirmar automàticament que desaparegui qualsevol possibilitat de MP.
Hem d'analitzar la disponibilitat del magatzem
Una qüestió important és determinar si l'empresa estrangera disposa realment de l'espai com a lloc propi de negocis o si només rep un servei logístic prestat de manera independent.
També analitzem la independència de l'operador
Hem de comprovar:
- Quines funcions realitza.
- Quina autonomia té.
- Si representa lempresa estrangera.
- Si participa en contractació.
- Si presta serveis a altres clients.
La utilització d'un 3PL pot ser una estructura adequada, però cal estudiar-la sobre la realitat contractual i operativa.
Crear una filial espanyola elimina el risc d'EP?
Tampoc necessàriament.
Evita sancions i contingències fiscals abans que sigui tard. A MGI Àmbit revisem l'estructura del teu negoci a Espanya per determinar si tens obligacions tributàries que encara no estàs complint.
Una filial espanyola és una entitat jurídicament independent i pot aportar una estructura clara per desenvolupar lactivitat local.
Però la mera existència d'una filial no impedeix que la societat estrangera pugui tenir, a més, un establiment permanent si hi concorren els requisits corresponents.
L'estructura ha de coincidir amb la realitat
Hem de definir clarament:
- Quines funcions fa la filial.
- Quins riscos assumeix.
- Qui contracta amb els clients.
- Qui controla el magatzem.
- On es prenen les decisions.
És precisament una de les àrees on l'assessorament especialitzat en fiscalitat internacional és més important.
Quines obligacions apareixen si hi ha establiment permanent
Si concloem que un magatzem a Espanya genera establiment permanent, hem de configurar correctament la seva tributació des de l'inici.
Impost sobre la Renda de No Residents amb establiment permanent
L'establiment permanent tributa a Espanya per les rendes que li siguin imputables.
La base imposable es determina, amb les especialitats corresponents, utilitzant les regles de l'impost sobre societats.
El tipus general aplicable és actualment del 25%, sense perjudici dels supòsits especials previstos per la normativa.
Model 200 i document 206
Els establiments permanents presenten la declaració utilitzant el mateix model 200 emprat pels contribuents de l'impost sobre societats, identificant-se com a establiment permanent i utilitzant el model 206 com a document d'ingrés o devolució.
Comptabilitat separada
Hi ha obligació de portar comptabilitat separada de les operacions realitzades per lestabliment permanent.
Pagaments fraccionats i retencions
També hi poden haver obligacions de pagaments fraccionats, retencions i ingressos a compte.
Magatzem com a Establiment permanent a efectes d'IVA
Aquest punt és especialment important.
Que hi hagi un establiment permanent a efectes de l'impost sobre la renda de no residents no significa automàticament que hi hagi un establiment permanent o establiment fix a efectes d'IVA.
L'IVA té les pròpies regles
Hem d'analitzar separadament:
- On es fan les operacions.
- Qui importa la mercaderia.
- Existència d'adquisicions intracomunitàries.
- Vendes interiors.
- Mitjans humans i tècnics disponibles.
Per això evitem fer servir una conclusió sobre imposició directa per resoldre automàticament el tractament de l'IVA.
Com analitzem un magatzem a Espanya a MGI Àmbit
Per determinar correctament si un magatzem a Espanya genera establiment permanent fem una anàlisi específica de l'estructura internacional.
1. Revisem el conveni de doble imposició
Comprovem la definició destabliment permanent, les excepcions aplicables i les possibles modificacions introduïdes per instruments internacionals.
2. Analitzem les funcions del magatzem
Estudiem què passa realment dins de la instal·lació i quina importància té dins de la cadena de valor.
3. Revisem el personal i els seus poders
Analitzem qui treballa a Espanya, quines decisions adopta i si hi ha intervenció comercial o contractual.
4. Estudiem els fluxos de mercaderia i facturació
Ens cal entendre qui ven, qui factura, qui manté l'inventari i com arriba el producte al client.
5. Documentem la conclusió fiscal
Si defensem que lactivitat és preparatòria o auxiliar, recomanem que la realitat operativa i la documentació empresarial siguin coherents amb aquesta posició.
MGI Àmbit: especialistes en establiments permanents i fiscalitat internacional
A MGI Àmbit estem especialitzats en assessorar empreses internacionals que desenvolupen o volen desenvolupar activitat a Espanya.
L´anàlisi d´establiments permanents exigeix combinar normativa espanyola, convenis de doble imposició i la realitat econòmica de cada model empresarial.
Quan estudiem si un magatzem a Espanya genera establiment permanent, no apliquem una resposta genèrica.
Analitzem l'estructura concreta per respondre qüestions com ara:
- El magatzem es pot considerar un lloc fix de negocis?
- ¿L'activitat és realment auxiliar?
- El conveni protegeix determinades funcions logístiques?
- Hi ha personal amb funcions comercials?
- Pot operar una clàusula antifragmentació?
- Quines obligacions tindríem si hi ha MP?
Aquesta anàlisi prèvia permet prendre decisions abans d'instal·lar l'estructura i no quan ja hi ha una inspecció o regularització oberta.
Conclusió: cal analitzar el magatzem abans de començar a operar
Determinar si un magatzem a Espanya genera establiment permanent exigeix analitzar molt més que no pas l'existència física d'una nau.
Cal estudiar el conveni de doble imposició, les funcions desenvolupades, la rellevància del magatzem dins del negoci i les persones que operen des d'Espanya.
Una estructura que inicialment tenia una funció auxiliar pot canviar a més a més amb el temps si incorporem noves activitats, personal o responsabilitats.
A MGI Àmbit som especialistes en fiscalitat internacional i establiments permanents i ajudem empreses estrangeres a analitzar la seva presència a Espanya abans d'assumir riscos tributaris que podrien haver-se detectat des de l'inici.
Preguntes freqüents sobre magatzems i establiments permanents a Espanya
Cada situació empresarial és diferent i la línia entre tenir un magatzem i tenir un establiment permanent pot ser més fina del que t'imagines. Parla avui amb un dels nostres advocats i economistes especialitzats.
Un magatzem a Espanya genera establiment permanent?+
Pot generar-ho, però cal analitzar el cas concret. La normativa espanyola esmenta expressament els magatzems, mentre que determinats convenis de doble imposició estableixen excepcions per a activitats demmagatzematge o funcions preparatòries o auxiliars. La conclusió depèn de lactivitat real i del conveni aplicable.
Emmagatzemar i lliurar mercaderia sempre està exempt de generar EP?+
No. La redacció dels convenis varia i en molts casos cal analitzar si l'activitat conserva realment caràcter preparatori o auxiliar. A més, les modificacions derivades de BEPS poden afectar l'anàlisi a determinats convenis.
Un magatzem de comerç electrònic pot ser establiment permanent?+
Sí, hi pot haver risc quan el centre de fulfillment desenvolupa funcions essencials dins del negoci. Hem d'estudiar preparació de comandes, devolucions, inventari, personal, funcions comercials i la importància de la logística espanyola dins de la cadena de valor.
Fer servir un operador logístic 3PL evita tenir establiment permanent?+
No podem garantir-ho únicament per contractar un 3PL. Hem d'analitzar si l'empresa estrangera disposa de l'espai, quina independència té l'operador, quines funcions desenvolupa i si intervé d'alguna manera en la contractació o la representació de la companyia.
Quins impostos paga un establiment permanent a Espanya?+
Les rendes atribuïbles a l'establiment permanent tributen a l'impost sobre la renda de no residents seguint, amb determinades especialitats, les regles de l'impost sobre societats. El tipus general és actualment del 25%. També hi ha obligacions comptables, pagaments fraccionats, retencions i declaracions tributàries. El tractament de lIVA ha danalitzar-se separadament.
Com ens pot ajudar MGI Àmbit?+
A MGI Àmbit estem especialitzats en fiscalitat internacional. Analitzem el conveni de doble imposició, les funcions del magatzem, el personal, l'estructura contractual i els fluxos de mercaderia per determinar el risc d'establiment permanent i les obligacions fiscals que cal preveure a Espanya.
Tens cap dubte sobre aquest tema?
El nostre equip d'assessors experts us ajudarà a resoldre qualsevol problema relacionat amb els nostres serveis.
Contactar ara
A Àmbit Assessor, SL comptem amb 40 anys dedicats a l'assessoria fiscal, comptable i laboral de la Pime.
Relacionat