Le cadre réglementaire du logement a de nouveau évolué en quelques jours. Les décrets-lois royaux 26/2026 et 27/2026 ont été abrogés le 2 octobre, et le Journal officiel de l'État (BOE) a publié deux nouveaux textes qui rétablissent nombre de ces mesures. Pour les propriétaires, les locataires, les investisseurs et les entreprises du secteur, il est essentiel de bien distinguer les dispositions maintenues, celles qui ont été modifiées et leur date d'entrée en vigueur. Il appartient désormais au Comité permanent du Congrès d'exercer les pouvoirs que lui confère la Constitution durant cette période. Il conviendra donc de suivre de près la ratification de ces deux textes.
Le Journal officiel de l'État (BOE) du 7 octobre 2026 publie deux nouveaux règlements qui placent une fois de plus le logement, les locations et leur taxation au centre de la législation actuelle.
Il s'agit du décret-loi royal 28/2026du 6 octobre relatif à la stabilité des contrats de location résidentielle, et du décret-loi royal 29/2026, également du 6 octobre, qui rassemble un ensemble de mesures beaucoup plus large concernant la protection des locataires, la fiscalité, le logement abordable, le financement et l'offre de logements.
Cette publication intervient quelques jours seulement après un événement inhabituel. Les décrets-lois royaux 26/2026 et 27/2026, approuvés le 29 septembre, ont été abrogés par un accord du Congrès des députés le 2 octobre.
Les nouveaux textes rétablissent une part importante de ces mesures, bien que non à l'identique. Des ajustements ont été apportés à leur portée temporelle, à certaines règles transitoires et à certains aspects de leur application pratique.
C’est pourquoi ceux qui ont déjà analysé les décrets précédents ne devraient pas se contenter de réitérer leurs conclusions. Il est conseillé de réexaminer chaque scénario.
Un calendrier réglementaire particulièrement turbulent
Il convient tout d'abord de comprendre la chronologie des dates. Le décret-loi royal 26/2026 a été publié le 30 septembre et est entré en vigueur le 1er octobre. Le décret-loi royal 27/2026 a été publié le 1er octobre et est entré en vigueur le lendemain. Le 2 octobre, le Congrès a voté l'abrogation des deux textes. Cinq jours plus tard, le Journal officiel de l'État (BOE) a publié leurs remplaçants.
- Le nouveau décret-loi royal 29/2026 entre en vigueur, en général, le 8 octobre 2026. Certaines de ses dispositions, notamment celles relatives à la fiscalité, ont des dates d'application spécifiques.
- royal 28/2026 suit un calendrier différent. Son entrée en vigueur est expressément reportée au 15 novembre 2026.
Les loyers des résidences principales se stabilisent
Le décret-loi royal 28/2026 modifie à nouveau l'article 10 de la loi sur les baux urbains (LAU).
Une fois la durée minimale du contrat expirée, cinq ans lorsque le propriétaire est une personne physique et sept ans lorsqu'il s'agit d'une personne morale, la continuité du bail prend une importance beaucoup plus grande.
Si aucune des parties ne communique valablement son intention de résilier le contrat, celui-ci peut se poursuivre par périodes successives de cinq ou sept ans, selon le cas.
Le délai de préavis pour les propriétaires souhaitant mettre fin à un bail est également allongé. Ce délai est désormais généralement de six mois, tandis que celui du locataire reste de deux mois.
Toutefois, pour certains contrats arrivant à échéance, une règle transitoire est envisagée qui permet de maintenir le délai de préavis de quatre mois.
La nouvelle règle introduit également des conséquences économiques lorsque c'est le propriétaire qui décide de ne pas poursuivre le contrat dans les cas prévus par la loi.
En cas d'indemnisation, le montant le plus élevé entre douze mensualités et une mensualité par année de résidence du locataire sera retenu.
Toutes les résiliations de bail ne donnent pas droit à cette indemnité. La loi prévoit des exceptions, notamment dans certaines situations où le propriétaire ou un membre de sa famille a besoin d'un logement, où le locataire n'a pas de domicile fixe, où un autre logement convenable est disponible, ou encore lorsqu'un contrat alternatif a été proposé.
- Important : Avant d’envoyer un avis de non-renouvellement, il est fortement conseillé de vérifier la date exacte de signature du contrat, les éventuelles prolongations, la date d’expiration actuelle et la date de notification de la décision. Un avis conforme à la réglementation précédente peut ne plus l’être selon la nouvelle.
Le nouveau décret-loi royal 28/2026 apporte une clarification importante par rapport au texte abrogé. Les notifications de non-renouvellement valablement soumises avant la publication du nouveau décret restent valides et n'entraînent pas le versement de la nouvelle indemnité. Le règlement précise également le sort des contrats déjà reconduits tacitement et de ceux ayant fait l'objet d'une précédente prolongation.
Une prolongation extraordinaire pouvant aller jusqu'à deux ans
Le décret-loi royal 29/2026 rétablit la possibilité pour certains locataires de solliciter une prolongation exceptionnelle de leur bail. Cette mesure concerne notamment les baux de résidence principale dont la période de renouvellement obligatoire expire avant le 31 décembre 2028. La prolongation peut être accordée par tranches annuelles, pour une durée maximale de deux ans.
Elle n'est pas accordée automatiquement. Le locataire doit en faire la demande et être à jour dans ses paiements de loyer. De plus, il doit avoir honoré ses obligations mensuelles pendant les huit derniers mois.
La coordination avec les nouvelles extensions ordinaires du décret-loi royal 28/2026 empêche l’accumulation indiscriminée des deux mécanismes.
- Attention ! Lorsqu’un contrat arrive à échéance, il ne suffit pas de vérifier sa date de début. Il faut déterminer la période contractuelle concernée et si la prolongation ordinaire, la prolongation extraordinaire ou une clause transitoire s’applique en premier.
Limite exceptionnelle pour certaines mises à jour de loyer
Une autre mesure rétablie est le plafonnement dans le temps de certaines hausses de loyer. Jusqu'au 31 décembre 2027, les loyers qui dépassent déjà le plafond fixé par le système d'indice de référence ne pourront plus être augmentés.
Dans tous les autres cas, l'accord conclu par les parties peut être appliqué, et en l'absence de nouvel accord, l'augmentation ne peut excéder 2 %.
Dans le même temps, l’indice de référence pour la mise à jour annuelle des contrats de location de logements, connu sous le nom d’IRAV, est consolidé comme référence maximale pour certaines mises à jour.
Les locations temporaires sont beaucoup plus clairement définies
L'un des domaines qui connaît les changements les plus importants est celui des locations saisonnières. La réglementation n'utilise plus simplement ce terme ; elle exige une raison réelle, identifiable et vérifiable justifiant le caractère temporaire de la location.
Il peut s'agir, par exemple, d'un déménagement temporaire de son domicile habituel pour des raisons professionnelles, universitaires ou similaires, mais la cause doit réellement exister.
La durée doit excéder trente et un jours et, en règle générale, ne peut excéder douze mois. Si la cause persiste, la durée peut être prolongée dans les conditions prévues par la loi.
En cas de justification insuffisante, de dépassement du délai sans motif valable, ou de succession de contrats entre les mêmes parties, le bail peut être considéré comme une résidence habituelle.
Cette règle vise à empêcher que les contrats temporaires ne soient utilisés simplement comme un moyen de contourner la réglementation protectrice applicable aux baux d'habitation.
- Attention. Il ne suffit plus d'indiquer dans l'en-tête d'un document qu'il s'agit d'un « contrat saisonnier ». La nature temporaire du contrat doit être décrite et documentée.
Les locations de chambres sont également soumises à des limites
La réforme intègre expressément la location partielle d'un logement dans la loi sur le bail urbain (LAU). La qualification dépendra du besoin. Une location de chambre peut être permanente ou temporaire.
Par ailleurs, une limitation particulièrement importante est introduite pour ceux qui louent un même logement en chambres séparées. La somme des loyers perçus pour ces chambres ne peut être utilisée pour dépasser les plafonds qui s'appliqueraient à la location du logement entier comme une seule unité, conformément à la loi.
Nouvelles obligations pour les propriétaires et les intermédiaires
La réforme renforce également la protection des locataires. Elle consolide notamment les restrictions relatives à la répercussion de certains frais de gestion immobilière et de formalisation des contrats sur le locataire.
Des règles sont également élaborées concernant les réparations, les garanties supplémentaires, la documentation écrite et la preuve de l'état de conservation du logement.
Les annonces de location devront comporter certaines informations, notamment dans les zones où le marché du logement est tendu. Il pourra notamment être nécessaire d'indiquer l'indice de référence, le plafond légal des loyers et de préciser si le propriétaire est un grand propriétaire immobilier.
- Attention. Les agences immobilières, les gestionnaires de biens et les propriétaires qui commercialisent leurs propriétés directement doivent adapter leurs modèles publicitaires et leurs documents contractuels.
Protection accrue en cas de vente du bien
La nouvelle réglementation étend également la protection des locataires lors de la cession d'un logement loué avec d'autres biens immobiliers. Si le logement est juridiquement identifiable, les nouvelles règles relatives à la détermination de la valeur de transfert et à l'exercice du droit de préemption correspondant doivent être respectées.
De plus, la possibilité d'anticiper la renonciation du locataire à certains droits de préemption et de rachat est limitée.
- Attention. Dans les transactions portant sur la vente d'immeubles, de lots d'actifs ou de portefeuilles immobiliers comprenant des biens loués, il est conseillé d'examiner chaque contrat individuellement avant de formaliser le transfert.
Suspension de certaines expulsions jusqu'en 2030
Certaines mesures de protection destinées aux personnes vulnérables sans solution de relogement sont rétablies et prolongées. Dans certains cas, la suspension peut durer jusqu'au 31 décembre 2030.
L’application concrète dépend de la personne qui initie la procédure, de la situation de vulnérabilité et des actions de l’administration compétente.
Une intervention administrative particulièrement intensive est également introduite dans certains processus de non-paiement.
Lorsque la vulnérabilité est avérée, l'Administration dispose d'un délai de deux mois pour fournir un logement alternatif ou pour couvrir les montants nécessaires conformément aux dispositions du règlement.
Si ce délai s'écoule sans solution de logement, sans paiement ni dépôt, l'Administration elle-même peut être subrogée dans la position du débiteur tant que les circonstances juridiques le permettent.
- Attention. Les propriétaires ayant actuellement des procédures d'expulsion en cours doivent vérifier immédiatement si les nouvelles règles transitoires affectent une expulsion déjà programmée.
Des incitations fiscales beaucoup plus larges pour les propriétaires
L'une des dispositions les plus importantes concerne l'impôt sur le revenu des personnes physiques (IRPF). La loi instaure un nouveau système de déductions sur les revenus nets positifs tirés de la location de biens immobiliers. Il n'existe plus de pourcentage unique appliqué automatiquement.
Les réductions dépendront de plusieurs facteurs, tels que l'évolution du loyer par rapport au contrat précédent, le maintien du locataire dans le logement, la situation du bien dans un quartier très recherché, l'âge du locataire, sa capacité à payer le loyer, sa participation à certains programmes sociaux ou l'achèvement de travaux de rénovation. Dans certains cas, la réduction peut atteindre 100 %.
Il existe également des pourcentages intermédiaires de 95 %, 90 %, 85 %, 80 %, 70 %, 60 %, 50 %, 40 %, 30 %, 25 %, 20 % ou 15 %, selon la situation spécifique.
L'éventail des cas est donc considérablement plus large qu'auparavant.
- Attention ! Deux propriétaires de biens similaires peuvent appliquer des réductions d’impôt très différentes. Il est donc indispensable de conserver les contrats précédents, les documents de location, la date d’entrée du locataire et, le cas échéant, les documents relatifs à la rénovation, à l’âge du logement ou aux programmes sociaux.
Déclarations de déduction d'État pour certains locataires
Les contribuables dont le revenu imposable est inférieur à 33 007,20 € peuvent bénéficier d'une déduction d'État équivalente à 10 % du loyer de leur résidence principale, sous réserve de remplir les conditions requises. La déduction maximale est de 11 630 € lorsque le revenu imposable n'excède pas 23 007,20 €. Au-delà de ce montant et jusqu'à la limite de 33 007,20 €, la déduction diminue progressivement.
Cette mesure doit être coordonnée avec les déductions fiscales régionales dont chaque contribuable peut bénéficier.
Exonération de certains gains lors du transfert de logements au secteur public
La réforme introduit un avantage fiscal pour certains transferts de logements à des entités publiques chargées de promouvoir ou de gérer des logements sociaux et abordables.
Lorsque les conditions légales sont remplies, certains gains en capital peuvent être exonérés jusqu'au 31 décembre 2027.
Le système prévoit une exonération totale jusqu'à certains montants et une application décroissante à mesure que la valeur du transfert augmente.
Les exigences comprennent certaines limites économiques et des circonstances liées à la vacance antérieure du bien.
Le compte d'épargne et d'investissement Financia Europa est lancé
La réforme ne se limite pas au logement. Le décret-loi royal 29/2026 crée également le compte d'épargne et d'investissement Financia Europa. Ce dispositif permet de différer l'imposition des plus-values et moins-values réalisées sur certains actifs jusqu'à leur cession selon les modalités prévues par la loi.
Pour les gains attribuables aux contributions détenues pendant plus de cinq ans, une exonération fiscale de 100 % est envisagée jusqu'à un maximum cumulé de 10 000 euros par contribuable et de 20 % pour certains montants restants.
Les contributions en attente de recouvrement sont également soumises à des limites.
Nouvelle assurance-épargne individuelle à long terme : financement en Europe
Un type d'assurance spécifique, appelé SIALPFE, est également en cours de création. Son plafond de cotisation atteint 10 000 € par an, contre 5 000 € pour les autres plans d'épargne à long terme. L'avantage fiscal est soumis au respect d'une durée de détention minimale et d'autres conditions légales.
Certaines locations de courte durée seront désormais soumises à un taux de TVA de 10 %
À compter du 1er décembre 2026, certaines locations d'appartements et de maisons meublés ne seront plus exonérées de TVA. Cette mesure concerne certaines locations de courte durée et celles incluant des prestations hôtelières. Le taux applicable sera de 10 % dans les cas concernés.
Cela ne signifie toutefois pas que toutes les locations saisonnières seront soumises à la TVA à partir de décembre. Les conditions spécifiques dépendent des caractéristiques de chaque transaction.
TVA réduite pour certains travaux de rénovation de logements destinés à la location
Le tarif réduit s'applique également à certains travaux de rénovation et de réparation effectués sur des logements destinés à la location principale. Entre autres conditions, un âge minimum du bien est requis, et le poids des matériaux fournis est limité dans le coût total du projet.
Modifications apportées à l'IBI
Les municipalités situées dans des zones où le marché du logement est tendu peuvent instaurer, par le biais de leurs règlements fiscaux, des surtaxes spécifiques sur certains biens immobiliers. Les hébergements touristiques peuvent être soumis à une surtaxe pouvant atteindre 50 % de la taxe nette due.
Ce pourcentage peut atteindre 100 % chez certains propriétaires possédant deux maisons ou plus destinées à un usage touristique, et 150 % lorsqu'il s'agit de quatre maisons ou plus.
La réforme réglemente également à nouveau les surtaxes applicables à certains logements inoccupés.
Nouveau traitement de certaines prestations SOCIMI
La réforme modifie également la fiscalité des SOCIMI (sociétés d'investissement immobilier cotées espagnoles). De manière générale, un impôt spécial de 15 % est instauré sur certains bénéfices non distribués de l'exercice fiscal, provenant de revenus non imposés au taux normal ou non inclus dans le régime de réinvestissement correspondant.
Lorsque ces bénéfices non distribués proviennent de locations résidentielles, d'hébergements touristiques, de logements ou de locations à court terme inclus dans la règle, la taxe spéciale sera de 25 %.
Ce dernier pourcentage peut être réduit dans certains cas lorsqu'une part très importante du parc de logements est allouée à la location abordable et peut être neutralisé dans les cas de réinvestissement prévus par la loi.
Nouveaux coefficients pour l'impôt sur les gains en capital municipaux
Les coefficients maximaux applicables au calcul de l'assiette imposable de la taxe sur la plus-value foncière urbaine (taxe municipale sur les plus-values immobilières) sont également modifiés. Le barème varie selon la période de réalisation de la plus-value, depuis les cessions effectuées il y a moins d'un an jusqu'à celles réalisées il y a vingt ans ou plus.
Aide financière pour accéder à un premier logement
Une autre mesure clé est le dispositif appelé YOUR HOME. Il est conçu comme un financement complémentaire pour ceux qui achètent leur première résidence principale au moyen d'un prêt hypothécaire.
Le prêt peut couvrir le montant le plus faible entre 20 % de la valeur du bien et 50 000 euros.
Le règlement prévoit un taux d'intérêt de zéro pour cent et l'absence de frais, bien que de nombreuses modalités précises devront être définies par un accord du Conseil des ministres. Sa gestion sera assurée par l'ICO (Institut officiel de crédit).
- Veuillez noter : la publication du décret ne signifie pas que les demandes peuvent être déposées immédiatement. Il sera nécessaire d’attendre la mise en service de la ligne et l’approbation des conditions requises.
Plus de ressources pour le logement abordable
Ce programme comprend également des mesures visant à accroître le parc de logements abordables. Il réglemente les contributions des biens publics au CASA 47 et crée un Fonds pour le logement à impact social.
Des garanties allant jusqu'à 2 milliards d'euros sont également prévues pour certains projets de promotion de logements sociaux ou abordables, et une ligne supplémentaire pouvant atteindre 280 millions d'euros pour les projets liés à la construction industrialisée.
Le règlement lui-même établit également une définition économique du logement abordable, liée à l'effort du ménage par rapport au revenu médian municipal.
Qu’est-ce qui a changé concernant les décrets abrogés ?
Cette comparaison est importante car les nouveaux textes ne se contentent pas de modifier le numéro du décret-loi royal.
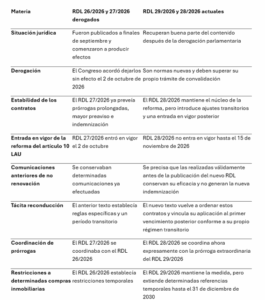
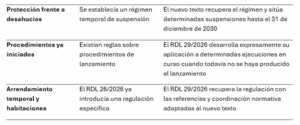
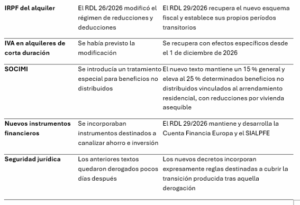
Les nouveaux textes ne doivent donc pas être présentés simplement comme un «remplacement» des précédents.
La majeure partie du dispositif reste inchangée, mais certaines dates et modalités de transition ont été modifiées. L'exemple le plus frappant est le décret-loi royal 28/2026. Alors que le précédent décret-loi royal 27/2026 est entré en vigueur dès le lendemain de sa publication, le nouveau régime de stabilité contractuelle ne s'appliquera qu'à compter du 15 novembre 2026.
L’horizon de certaines restrictions et mesures de protection contenues dans le décret-loi royal 29/2026 est également prolongé jusqu’au 31 décembre 2030.
Un dernier point à ne pas oublier
Les nouveaux décrets-lois royaux entrent en vigueur à compter des dates qui y sont fixées, mais leur continuité n'est pas définitivement assurée par le seul fait de leur publication au Journal officiel.
La Constitution exige que les décrets-lois royaux soient soumis à la validation du Parlement.
Suite à la dissolution des Chambres et à la convocation des élections, il appartient à la Députation permanente d'assumer les pouvoirs prévus constitutionnellement pendant cette période.
Il nous faudra donc porter une attention particulière à la validation des deux textes.
Par conséquent, nous recommandons d'analyser individuellement les décisions irréversibles, notamment les renouvellements ou résiliations de baux, les transactions immobilières, les contrats temporaires, les modifications de loyer et les mesures fiscales liées aux nouveaux avantages.
Notre bureau continuera de fournir des informations sur le traitement de ces règlements et sur tout critère d'interprétation ou développement réglementaire susceptible d'affecter leur application.
Vous pouvez contacter ce cabinet professionnel pour toute question ou demande d'éclaircissements.
Cordialement,
Avez-vous des questions à ce sujet ?
Notre équipe de conseillers experts vous aidera à résoudre tout problème lié à nos services.
Contactez-nous dès maintenant
À Àmbit Assessor, SL a 40 ans d'expérience dans le conseil fiscal, comptable et social de la Pime.
En rapport







